מירב רוזנס · יועצת משכנתאות

הדרך החכמה למשכנתא: ייעוץ משכנתאות
שחוסך לכם כסף
ייעוץ משכנתאות אישי ומקצועי, עם חשיבה פיננסית, תכנון לטווח ארוך וליווי לאורך הדרך.
- מחיר קבוע ושקוף מראש
- ידע
- תכנון
- החלטות נכונות

במה אני יכולה לעזור?
התוכניות שלכם. התכנון שלי
- מימון עד 75% לדירה יחידה, עד 50% לדירה נוספת
- כמה אפשר לקחת — וכמה נכון לקחת
- תמהיל שמחזיק גם כשהריבית משתנה
- מימון עד 70% משווי הדירה החדשה
- תכנון לתקופת הביניים בין העסקאות
- מה עושים עם המשכנתא הקיימת
- פנימי או חיצוני — משווים את שתי האפשרויות
- עמלות פירעון מוקדם בחשבון מראש
- קיצור תקופה או הקטנת החזר
- תכנון התזרים בין שלבי הבנייה
- תמהיל שמתאים לתקופת הבנייה ולאחריה
- ליווי מול הבנק לאורך שחרור הכספים
- עד 50% משווי הנכס (ובתנאים מסוימים עד 70%)
- מאוקטובר 2026 ההחזר נבחן יחד עם המשכנתא הקיימת
- השוואה מול מחזור המשכנתא עם תוספת

נעים להכיר
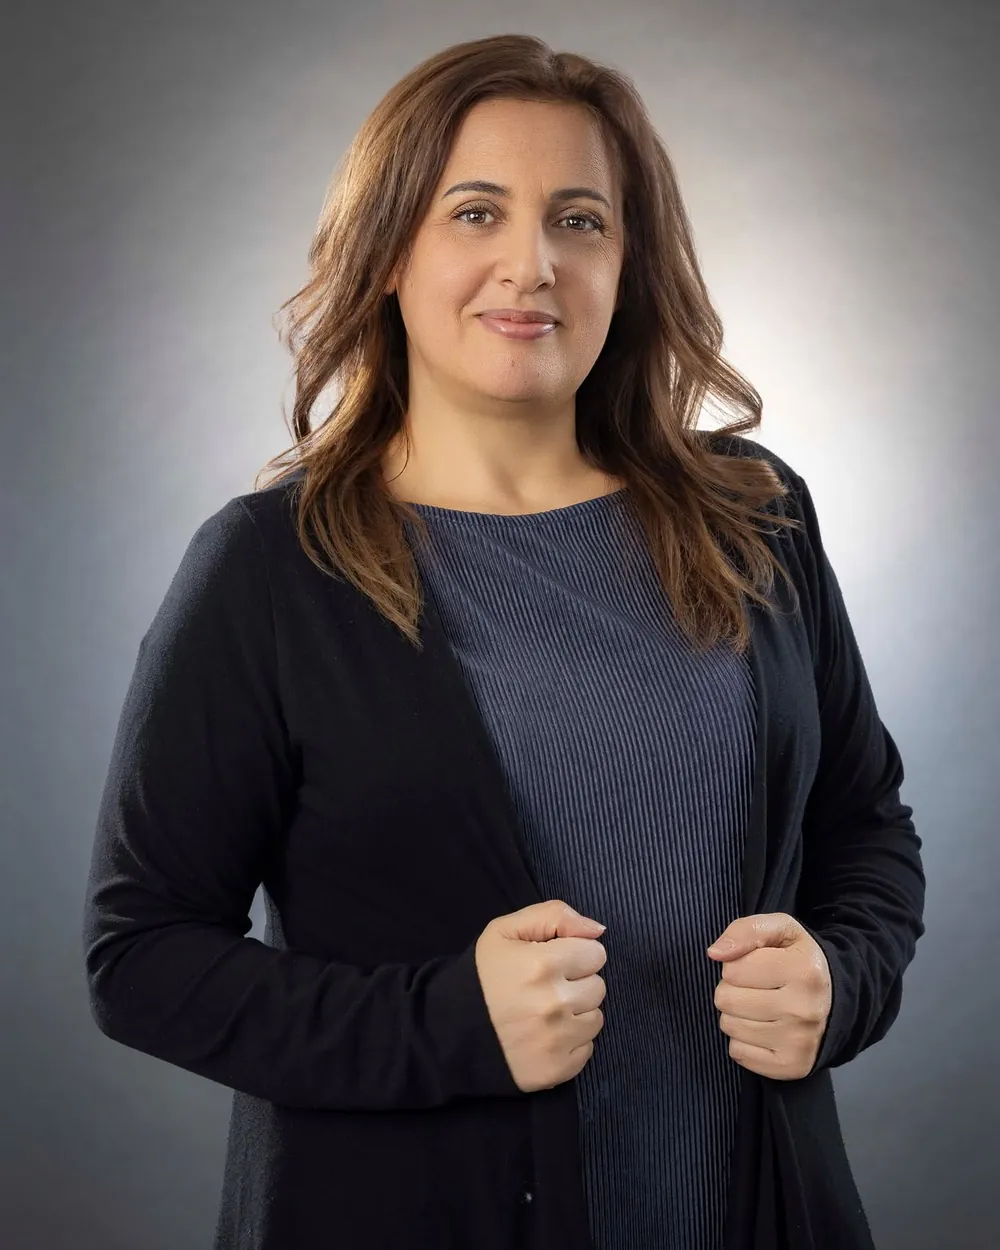
אני מירב רוזנס, יועצת משכנתאות
בעלת תואר שני במנהל עסקים (MBA) וניסיון של למעלה מ־20 שנה בתפקידי ניהול בעולם העסקי, הניהולי והפיננסי.
לאורך הקריירה שלי מילאתי תפקידי ניהול בכירים, ניהלתי פעילות עסקית בהיקפים של עשרות מיליוני שקלים, הובלתי צוותים, ניהלתי משא ומתן וליוויתי תהליכי קבלת החלטות מורכבים. העבודה עם מספרים, ניתוח נתונים, חשיבה אסטרטגית ומציאת פתרונות תמיד היו חלק משמעותי מהעשייה המקצועית שלי.
בשנים האחרונות בחרתי להביא את הניסיון הזה לתחום ייעוץ המשכנתאות – תחום שמשלב בדיוק את הדברים שאני אוהבת: אנשים, מספרים, חשיבה יצירתית והיכולת להשפיע באופן ממשי על העתיד הכלכלי של משפחות.
אני מאמינה שמשכנתא טובה היא לא בהכרח המשכנתא עם ההחזר החודשי הנמוך ביותר, אלא זו שמתאימה לחיים שלכם – היום וגם בעוד עשר ועשרים שנה. המטרה שלי היא לעזור לכם להבין את האפשרויות, לקבל החלטות מתוך ידע וביטחון, ולבנות פתרון שמתאים לצרכים וליכולות שלכם.
אני עושה לכם סדר במספרים ובמושגים ומסבירה הכול בגובה העיניים.
כי מאחורי כל משכנתא יש אנשים, תוכניות וחלומות. והמספרים צריכים לעבוד בשבילכם, לא להפך.
- חשיבה פיננסיתניתוח מספרים ותכנון לטווח ארוך
- ניסיון במשא ומתןניסיון עסקי וניהולי משמעותי
- יחס אישיהקשבה, שקיפות וליווי
- מחיר קבוע ושקוף מראשיודעים מההתחלה כמה עולה הליווי — בלי הפתעות.
בואו להכיר אותי גם ברשתות:
ידע לפני שחותמים
מאמרים ומדריכים
הסברים קצרים ובגובה העיניים: מחזור, ריבית, תמהיל, ומה כדאי לדעת לפני שנכנסים לבנק.
- מחזור
מחזור משכנתא: פנימי או חיצוני?
נשארים באותו בנק או עוברים לבנק אחר? לכל דרך יתרונות ומחירים — והתשובה הנכונה מגיעה רק אחרי השוואה. - משפרי דיור
משפרי דיור: איך מחברים בין המכירה, הקנייה והמשכנתא
הבית הבא כבר בתכנון. עכשיו צריך לחבר בין שלושה דברים שזזים במקביל — מכירת הדירה הקיימת, קניית החדשה, והמשכנתא שמחברת ביניהן. - ריבית
הריבית ירדה. מה זה עושה למשכנתא שלי?
לא כל המסלולים מגיבים באותה צורה. מי שהמשכנתא שלו כולה בריבית קבועה לא ירגיש כלום — ומי שיש לו פריים ירגיש כבר בחודש הבא. - בנייה עצמית
משכנתא לבנייה עצמית: איך הכסף משתחרר — ומה לתכנן מראש
בבנייה עצמית הבנק לא מעביר את כל הסכום בבת אחת. הכסף משתחרר בשלבים, לפי התקדמות הבנייה — והתכנון הפיננסי צריך ללכת איתו צעד אחר צעד. - רגולציה
יחס ההחזר: מה באמת השתנה ב־1 באוקטובר 2026
הכותרות דיברו על משכנתאות שיהיו קשות ויקרות יותר לכולם. בפועל, השינוי נוגע למקרה מסוים מאוד: תוספת הלוואה על דירה שכבר יש עליה משכנתא. - תמהיל
תמהיל משכנתא: למה שתי משכנתאות באותו סכום מתנהגות אחרת
פריים, קבועה, משתנה, צמוד ולא צמוד. הבחירה בין המסלולים קובעת לא רק כמה תשלמו בחודש הראשון — אלא מה יקרה להחזר בעוד חמש, עשר ועשרים שנה.
לפני שמתחילים
שאלות נפוצות
התשובות לשאלות שעולות הכי הרבה. לא מצאתם את שלכם? היא כנראה בדיוק מה שכדאי לשאול בשיחה הראשונה.
לבנק יש אינטרסים, והם לא בהכרח מתיישבים עם שלכם.
הבנק מוכר משכנתאות, ויש לו יעדי מכירה ושיקולי רווח. ההצעה שלו משקפת את השיקולים האלה.
אני עובדת בשבילכם. בונה תמהיל שמתאים לתקציב ולתוכניות שלכם, משווה הצעות מכמה בנקים ומנהלת מולם משא ומתן. לפני שאתם חותמים, תדעו כמה תשלמו בהתחלה, איך ההחזר יכול להשתנות וכמה המשכנתא צפויה לעלות לכם לאורך השנים כדי שתשלמו כמה שפחות ריביות והצמדות.
יועץ שמקבל עמלה מהבנק עלול להעדיף את הבנק שמשלם לו. אני לא מקבלת שום תשלום מהבנקים, ולכן אין לי סיבה להעדיף בנק אחד על פני אחר.
בדרך כלל כמה שבועות, משיחת ההיכרות ועד החתימה. זה תלוי בעיקר במהירות איסוף המסמכים ובזמני התגובה של הבנקים. ככל שמתחילים מוקדם, לפני חתימה על חוזה רכישה, יש יותר זמן לנהל משא ומתן.
לפני שחותמים על חוזה לקניית דירה. כך יודעים מראש כמה אפשר לקחת וכמה זה יעלה בחודש, ונכנסים למשא ומתן על הדירה בביטחון. גם מי שכבר חתם יכול לפנות, רק שהזמן קצר יותר.
בהחלט, אני עובדת בכל הארץ, אפשרי להיפגש פרונטלית או בזום לבחירתכם.
יש שתי מגבלות, והנמוכה מביניהן קובעת. הראשונה היא אחוז המימון: עד 75% ממחיר הדירה לדירה יחידה, עד 70% למשפרי דיור ועד 50% לדירה נוספת. השנייה היא יחס ההחזר: כמה מההכנסה הפנויה יכול לצאת על החזר חודשי. במעבדת התמהיל יש מחשבון שבודק את שתיהן.