תמהיל משכנתא: למה שתי משכנתאות באותו סכום מתנהגות אחרת
פריים, קבועה, משתנה, צמוד ולא צמוד. הבחירה בין המסלולים קובעת לא רק כמה תשלמו בחודש הראשון — אלא מה יקרה להחזר בעוד חמש, עשר ועשרים שנה.
 מירב רוזנסיועצת משכנתאות ·
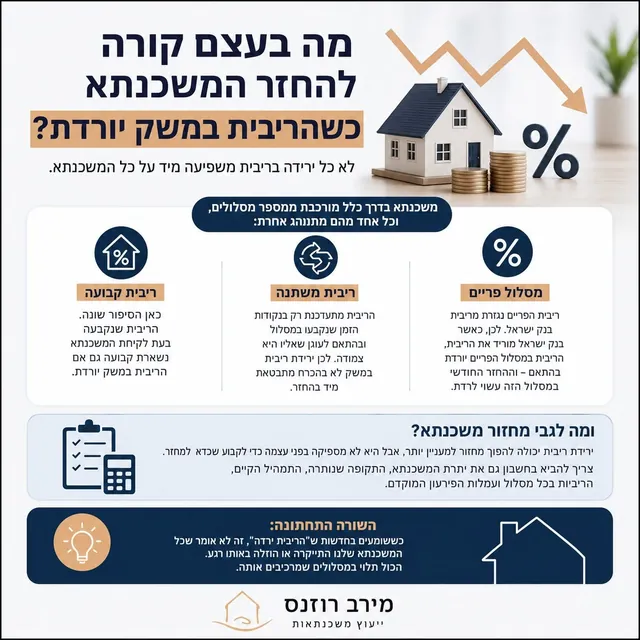
משכנתא בדרך כלל מורכבת ממספר מסלולים, וכל אחד מהם מתנהג אחרת. החלוקה ביניהם נקראת תמהיל — והיא ההחלטה החשובה ביותר בתהליך, הרבה לפני שבוחרים בנק.
שלוש שאלות שמגדירות כל מסלול
- ריבית קבועה או משתנה? קבועה = החזר צפוי. משתנה = מתעדכנת (בפריים — מיד, במשתנה כל 5 — בנקודות השינוי).
- צמוד למדד או לא? במסלול צמוד הקרן גדלה עם האינפלציה; הריבית ההתחלתית בדרך כלל נמוכה יותר.
- לכמה זמן? תקופה ארוכה מורידה את ההחזר החודשי ומעלה את סך הריבית.
מה בנק ישראל מחייב
לפחות שליש מסכום ההלוואה בריבית קבועה (צמודה או לא), ועד שני שלישים במסלולים משתנים — כולל פריים. תקופת ההלוואה עד 30 שנה.
איך בודקים תמהיל
לא מסתכלים רק על ההחזר הראשון. בודקים מה קורה להחזר אם הריבית עולה, אם האינפלציה גבוהה מהצפוי, ומה סך כל התשלומים לאורך כל התקופה. בדיוק את זה עושה מעבדת התמהיל: